Questa è una domanda che mi viene fatta sempre più spesso, perché in questo periodo se ne parla molto: gli assegni pensionistici saranno sempre più bassi e l’età pensionabile sempre più alta.
Non mi addentro nei molteplici motivi (una popolazione che invecchia, una base contributiva sempre più ristretta, pensioni erogate in passato senza una reale contribuzione a copertura, come le baby pensioni e il sistema retributivo) né in come maturi il TFR e su quali somme. Vorrei piuttosto fare un quadro semplice delle opzioni che un lavoratore può attivare.
Due parole sul TFR
Il T.F.R., o trattamento di fine rapporto, è una retribuzione differita: ogni anno il datore di lavoro accantona circa il 6,9% della tua retribuzione lorda e te lo riconosce alla fine del rapporto di lavoro, qualunque sia il motivo (licenziamento o dimissioni). Nato per accompagnare il lavoratore nel momento in cui lascia l’azienda, oggi si cerca di trasformarlo in un sostegno pensionistico, anche perché per chi perde il lavoro esiste già la NASpI.
Il TFR è una peculiarità italiana: in molti altri paesi europei esiste di norma solo un’indennità riconosciuta al lavoratore quando è l’azienda a licenziarlo.
Ma veniamo alla domanda iniziale: mi conviene versare il TFR a un fondo pensione? Io non sono un consulente finanziario e non posso dirti come investire i tuoi soldi, ma posso darti alcuni elementi oggettivi su cui ragionare.
Gli elementi da valutare
Età
L’età è un fattore determinante, perché il tempo lavora per te: più anni hai davanti, più puoi accumulare e godere dei vantaggi dell’interesse composto. Per capirci: se versi ogni anno la stessa somma alle stesse condizioni, restare in un fondo pensione per 40 anni anziché per 20 non significa accumulare il doppio, ma quasi tre volte tanto (ipotizzando un rendimento medio del 3% annuo, circa 2,8 volte).
Reddito
Come dicevo, l’età è un fattore importante, ma se hai una situazione di precarietà forse ti fa più comodo avere la disponibilità del TFR per le tue necessità più urgenti. Se invece hai un contratto stabile e un reddito che va oltre la mera sussistenza, è sicuramente interessante valutare l’adesione a un fondo pensione.
Propensione al risparmio
Sei uno spendaccione? Fai fatica a gestire con oculatezza le tue finanze e a mettere da parte qualcosa? Allora destinare il TFR al fondo pensione può essere un buon metodo per accantonare delle somme: non lo vedrai arrivare a ogni cambio di lavoro, ma resterà investito fino alla pensione, e in pratica fa tutto il datore di lavoro.
Tasse
Quando il TFR ti viene liquidato dall’azienda viene tassato con la cosiddetta tassazione separata: l’aliquota non è fissa, dipende dall’importo del TFR e dagli anni di servizio, parte dal 23% (la prima aliquota IRPEF) e sale per gli importi più alti. Con il fondo pensione, invece, la prestazione è tassata al 15%, aliquota che si riduce di 0,30 punti percentuali per ogni anno di partecipazione oltre il quindicesimo, fino a un minimo del 9% dopo 35 anni: un altro vantaggio dell’età che abbiamo visto prima.
Quando prenderò la rendita?
Aderendo a un fondo pensione bisogna attendere di maturare i requisiti per la pensione pubblica (con almeno cinque anni di partecipazione al fondo) per ricevere la prestazione: di norma sotto forma di rendita, cioè una somma erogata ogni mese a integrazione della pensione statale, oppure, a tua scelta, in parte in capitale (fino al 50%) e in parte in rendita.
E se mi servono i soldi prima?
Il TFR non è sempre bloccato fino alla fine del rapporto di lavoro: sia in azienda sia nel fondo pensione si possono chiedere delle anticipazioni, ma con regole diverse.
- TFR in azienda: dopo almeno 8 anni di servizio presso lo stesso datore di lavoro puoi chiedere fino al 70% di quanto accantonato, per spese sanitarie straordinarie, per l’acquisto della prima casa (tua o dei tuoi figli) o per le spese durante i congedi parentali e di formazione. L’anticipazione si può ottenere una sola volta nel corso del rapporto di lavoro e l’azienda deve soddisfare le richieste ogni anno solo entro limiti fissati dalla legge, quindi non è un diritto automatico. I contratti collettivi o gli accordi aziendali possono prevedere condizioni di maggior favore.
- Fondo pensione: per spese sanitarie gravi (tue, del coniuge o dei figli) puoi chiedere fino al 75% di quanto maturato in qualsiasi momento; dopo 8 anni di iscrizione puoi chiedere fino al 75% per l’acquisto o la ristrutturazione della prima casa, tua o dei figli, e fino al 30% per qualsiasi altra esigenza, senza doverla giustificare. La tassazione è agevolata (dal 15% al 9%) solo per le spese sanitarie; per le altre causali si applica il 23%.
Attenzione: ogni anticipazione riduce la somma che troverai al momento della pensione e le regole di dettaglio sono riportate nel documento sulle anticipazioni di ciascun fondo.
E se muoio?
Se sei ancora in fase di accumulo, le somme maturate spettano ai beneficiari che hai indicato o, in mancanza, ai tuoi eredi. Se la rendita è già in corso di erogazione, dipende dal tipo di rendita scelta (per esempio reversibile a favore di una persona designata, oppure certa per un certo numero di anni): una rendita vitalizia semplice si estingue invece con il decesso.
Dove versare il TFR?
Come ti dicevo non sono un consulente finanziario, quindi per aderire è necessario rivolgersi a un’assicurazione, a una banca o a un broker, oppure consultare il contratto collettivo di appartenenza (per il fondo negoziale di solito basta compilare il modulo di adesione con il datore di lavoro). Oggi abbiamo un’ampia scelta; in particolare possiamo:
1. Lasciare il TFR in azienda
Molti non lo sanno, ma il TFR lasciato in azienda è comunque fruttifero: ogni anno il datore di lavoro rivaluta le somme accantonate dell’1,5% fisso più il 75% dell’inflazione rilevata dall’ISTAT.
Facciamo un esempio numerico. A dicembre 2025 l’ISTAT ha rilevato un aumento dei prezzi dell’1,08% rispetto a dicembre 2024: significa che per comprare un bene che a dicembre 2024 costava 100 euro, a dicembre 2025 ne servono circa 101,08. L’azienda calcola il 75% dell’1,08%, cioè 0,81%, e vi aggiunge l’1,5% fisso, per un totale del 2,31%. In soldoni, se il tuo TFR accantonato al 31.12.2024 era pari a 1.000 euro, il datore di lavoro aggiunge 23,10 euro lordi. Tutto in automatico: non devi fare nulla.
- Vantaggio: non c’è nulla da fare, ci pensa il datore di lavoro; il capitale è rivalutato per legge e puoi cambiare idea in qualsiasi momento.
- Svantaggio: tassazione più elevata e, soprattutto, non è pensato come previdenza integrativa ma come un risparmio forzato.
2. Fondo pensione negoziale
È il fondo pensione legato al contratto collettivo di appartenenza: per fare qualche nome noto, COMETA per i metalmeccanici, PREVEDI per gli edili, Fon.Te. per il commercio. Il datore di lavoro versa al fondo il TFR maturato e il fondo si occupa di investirlo.
- Vantaggio: oltre al TFR puoi versare una percentuale aggiuntiva e l’azienda, secondo il contratto collettivo, è tenuta a integrarla con un proprio contributo. Cosa significa? Che il datore di lavoro verserà al fondo più soldi “gratis”. In più, i fondi negoziali sono quelli con i costi più bassi (circa lo 0,5% annuo, secondo i dati COVIP).
- Svantaggio: se cambi contratto devi cambiare anche fondo, quindi è una scelta adatta soprattutto a chi sa che lavorerà sempre nello stesso settore: un edile resterà verosimilmente nell’edilizia, un metalmeccanico in aziende dello stesso comparto. (Dal 31 ottobre 2026 la legge consente, dopo due anni di partecipazione, di trasferirsi a un fondo aperto o a un PIP mantenendo il contributo del datore di lavoro.)
3. Fondo pensione aperto e PIP
Sono i classici fondi pensione ai quali possono aderire tutti, anche i liberi professionisti e chi non ha un fondo negoziale di riferimento. I fondi aperti sono offerti da banche, società di gestione e assicurazioni; i PIP (Piani Individuali Pensionistici) sono invece polizze assicurative con finalità previdenziali.
- Vantaggio: se cambi contratto o lavoro puoi continuare a versare nello stesso fondo, senza interruzioni, e hai una scelta più ampia tra i comparti di investimento.
- Svantaggio: i costi, mediamente più alti: secondo la COVIP, l’indicatore sintetico dei costi a 10 anni è intorno all’1,35% annuo per i fondi aperti e oltre il 2% per i PIP, contro circa lo 0,5% dei fondi negoziali. Di norma manca inoltre il contributo del datore di lavoro.
Quindi cosa scelgo?
Non esiste una risposta valida per tutti: dipende da quanti anni ti separano dalla pensione, da quanto è stabile il tuo reddito, dal contratto che applichi e da quanto sei disposto ad accettare le oscillazioni dei mercati. A differenza del TFR in azienda, infatti, i fondi pensione non garantiscono il rendimento: nel decennio 2015-2024, secondo la COVIP, i fondi negoziali hanno reso in media il 2,2% annuo netto e i fondi aperti il 2,4%, contro il 2,4% della rivalutazione del TFR, mentre le linee con più azioni in portafoglio si sono collocate tra il 4,4% e il 4,7%.
C’è poi un’ultima cosa, molto importante: la scelta di destinare il TFR a un fondo pensione è irrevocabile, non potrai più riportarlo in azienda, mentre lasciarlo in azienda ti permette di cambiare idea in qualsiasi momento. Per questo, se hai dei dubbi, prenditi il tempo per confrontare costi e condizioni dei fondi e aiutati con il percorso guidato che trovi più sotto.
Opportunità da valutare nella scelta
Deducibilità dalle tasse
I contributi versati ai fondi pensione (negoziali, aperti e PIP) sono deducibili dal reddito complessivo fino a 5.300 euro l’anno (limite in vigore dal 2026; prima era di 5.164,57 euro). Nel limite rientrano i contributi tuoi e quelli del datore di lavoro, non il TFR conferito. Nei fondi negoziali, quindi, anche la quota “aggiuntiva” che versi tu è deducibile. Quanto vale il vantaggio? Dipende dalla tua aliquota IRPEF: se il tuo reddito imponibile rientra nello scaglione del 33% (da 28.000 a 50.000 euro), versare 2.000 euro ti fa risparmiare 660 euro di imposte.
Versamento diretto a un fondo aperto
Nei fondi aperti è possibile versare anche in modo autonomo: per esempio se lasci il TFR in azienda, oppure se sei un lavoratore autonomo e non hai il TFR e vuoi mettere da parte una somma come risparmio. In questo caso tutto quanto versato, fino al limite dei 5.300 euro, è deducibile dal reddito. Il vantaggio è la flessibilità: versi se vuoi e quanto vuoi (puoi anche decidere di non versare pur restando iscritto). Il beneficio fiscale è però tanto maggiore quanto più alta è la tua aliquota IRPEF, quindi interessa soprattutto a chi ha redditi medio-alti.
Il percorso guidato: dove va il tuo TFR?
Per aiutarti a orientarti ho preparato uno schema: parti dall’alto, rispondi alle domande e segui le frecce fino a una delle tre strade. È solo un’indicazione di massima, non una consulenza.
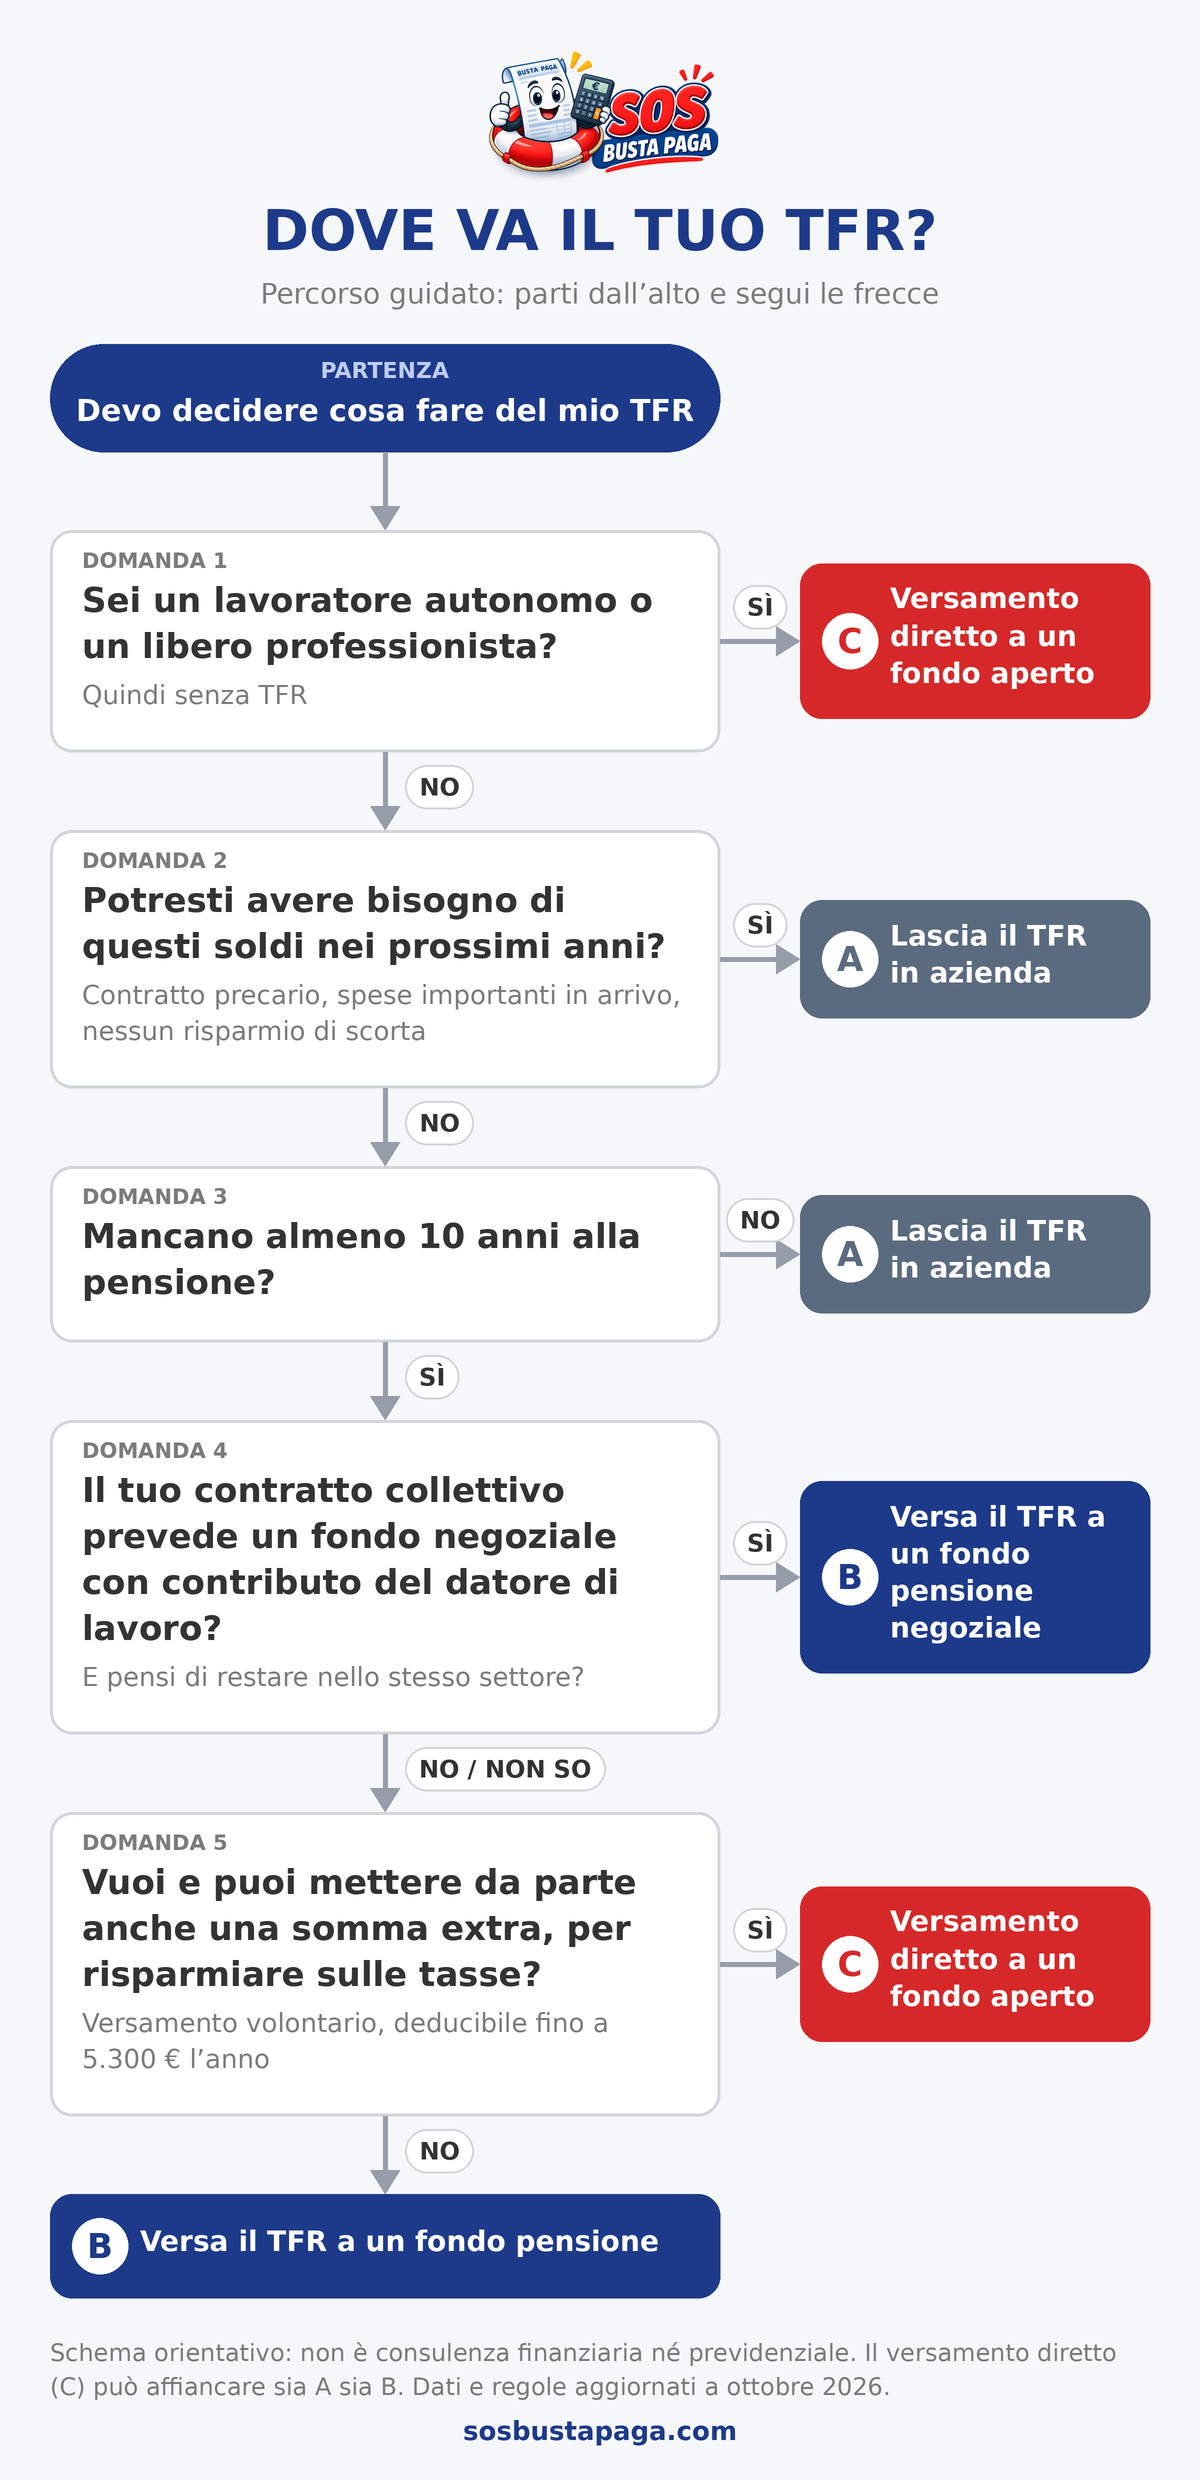
Le tre strade in breve:
- A – Lascia il TFR in azienda: massima semplicità e liquidità, capitale rivalutato per legge e senza rischi di mercato; puoi sempre cambiare idea più avanti. In cambio, tassazione più alta e nessuna funzione previdenziale.
- B – Versa il TFR a un fondo pensione: pensato per chi ha davanti molti anni e un reddito stabile; tassazione agevolata (dal 15% fino al 9%) e, nel fondo negoziale, il contributo aggiuntivo del datore di lavoro. Il rendimento non è garantito e la scelta è irrevocabile.
- C – Versamento diretto a un fondo aperto: la strada flessibile per chi vuole risparmiare di più (o non ha il TFR, come gli autonomi), con deduzione fino a 5.300 euro l’anno; si può affiancare sia ad A sia a B.
Informazioni aggiornate a ottobre 2026. La normativa sulla previdenza complementare è in evoluzione e questo articolo ha finalità puramente informative: non costituisce consulenza finanziaria né previdenziale. Prima di decidere, confronta i documenti informativi dei fondi (disponibili anche sul sito della COVIP) e, se serve, rivolgiti a un professionista abilitato.


Rispondi